遇到低利率,贷款储蓄需要考虑哪些方面?
很多普通居民办理存款、申请贷款时,都会关注低利率。低利率意味着资金的使用成本降低,对于贷款人群来说是利好,但是对于依靠存款拿利息的储户,低利率会带来存款收益减少。大家需要分清低利率对存款和贷款带来的不同影响,理性规划资金安排。
身处低利率环境,有资金需求的人群,贷款利息负担会有所减轻。不管是个人住房贷款、消费贷,还是小微企业经营贷款,在低利率条件下,每月支付的利息变少,还款压力得到缓解。不少人会选择在低利率阶段,合理安排资金借贷,用于刚需支出或者企业经营周转。但即便处于低利率时期,也不能盲目多贷款,贷款依旧需要按时还本付息,过度负债会带来后续还款压力。
了解低利率带来的变化,储户也要调整理财预期。在低利率环境下,银行定期存款、大额存单的利息会随之下降,依靠长期存款获取稳定利息的收益会缩水。不少储户看到存款利息下降,会想要追求更高收益的产品,这里需要提高警惕,高收益往往伴随更高的风险,不要为了博取收益购买不熟悉的金融产品。
面对低利率,家庭资金可以做好分散配置。预留一部分资金作为应急存款,保障家庭突发开支,这部分资金优先选择流动性好的存款产品。剩余闲置资金,可以结合自身风险承受能力,选择适合的理财方式。大家要明白,低利率属于宏观层面的金融调节手段,会随着经济环境动态调整,不会永久保持不变。
很多人对低利率存在片面认知,只看到贷款利息降低,忽略负债风险,或是一味寻找高息产品,落入金融骗局。遇到宣传保本高息的项目,一定要谨慎甄别,优先选择银行等正规金融机构的产品。读懂低利率带来的影响,不盲目借贷,不盲目追逐高收益,守住家庭资金安全,合理安排储蓄与负债,做好长期的资金规划。 (图文无关)
免责声明:本文内容仅供金融知识科普参考,低利率相关政策、存贷款产品利率以银行及央行官方信息为准,理财、贷款存在风险,请结合自身情况谨慎决策。
- 遇到低利率,贷款储蓄需要考虑哪些方面? 很多普通居民办理存款、申请贷款时,都会关注低利率。低利率意味着
-
 精彩看点:柠檬茶怎么做,在家制作要留意哪些细节? 喜欢清爽饮品的朋友,夏日在家常会好奇柠檬茶怎么做。柠檬茶怎么做
-
 如何查询学校专业代码?专业代码查询入口 如何查询学校专业代码?专业代码查询入口看这里高考志愿填报季、研究生
-
 看点:密码锁忘记密码怎么办 密码锁忘记密码怎么办?实在搞不定找专业帮助? ‌先找备用钥匙或应急供电,能开门再重置密码‌,不同锁类
-
 苯乙烯的主要用途是什么?苯乙烯的用途 焦点简讯 苯乙烯的主要用途是什么?一文理清它的核心应用场景提到苯乙烯,很多人
-
 如何更改无线路由器密码? 怎么连上路由器后台?改完要注意啥?_快资讯 ‌连接路由器后登录管理后台,在无线设置里修改密码并保存&zwnj
-
 mixgeora是什么档次?Mixgeora品牌档次 mixgeora是什么档次?Mixgeora品牌档次的深度解析近年来,国潮配饰赛道
- 遇到低利率,贷款储蓄需要考虑哪些方面? 很多普通居民办理存款、申请贷款时,都会关注低利率。低利率意味着
-
 每日视讯:MacOS系统如何玩英雄联盟?Mac玩LOL方法 MacOS系统如何玩英雄联盟?Mac玩LOL方法全攻略不少Mac用户曾因“无法玩
-
 网页自动刷新怎么设置?网页自动刷新设置-新资讯 网页自动刷新怎么设置?网页自动刷新设置的文章刷直播时怕错过关键抽奖
-
 wps目录怎么自动生成?WPS自动生成目录教程|新动态 wps目录怎么自动生成?WPS自动生成目录教程职场人写方案、学生党写论文
-
 视讯!如何更改盘符?电脑盘符修改方法 如何更改盘符?电脑盘符修改方法的文章【副标题:盘符混乱成“效率刺客
-
 原神调查古代遗迹解密攻略,古代遗迹解密流程 原神调查古代遗迹解密攻略,古代遗迹解密流程《原神》作为开放世界的标
-
 微信如何发超过200的红包?微信大额红包发送方法 微信如何发超过200的红包?微信大额红包发送方法随着中秋、国庆双节叠
-
 2026年城乡居民医疗保险缴费怎么交?缴费入口与步骤 2026年城乡居民医疗保险缴费怎么交?缴费入口与步骤2026年城乡居民医疗
-
 短讯!一加SUPERVOOC 67W口袋充屏显移动电源10000mAh开售,229元 一加SUPERVOOC67W口袋充屏显移动电源10000mAh开售,229元,电芯,充电线,
-
 win10底部任务栏无响应怎么办?任务栏无响应解决 win10底部任务栏无响应怎么办?任务栏无响应解决的文章相信不少win10用
-
 世界最大火车站,按什么标准来判定? 即时焦点 很多喜欢铁路旅行的朋友,都会好奇世界最大火车站是哪一座。世界最
-
 电池寿命怎么看?快捷指令电池寿命获取捷径_焦点信息 电池寿命怎么看?快捷指令电池寿命获取捷径的文章手机电池健康度断崖式
- 怎么解决U盘被写保护?U盘写保护解除方法 怎么解决U盘被写保护?U盘写保护解除方法U盘作为职场人传输文件、学生
- 每日短讯:ps怎么换背景图?PS换背景的详细步骤 ps怎么换背景图?PS换背景的详细步骤在短视频内容创作、电商主图制作甚
-
 处理稻草秸秆,农户可以选择哪些利用方式? 水稻收割之后,很多农户都会考虑稻草秸秆的处置方案。稻草秸秆是水
-
 前沿资讯!什么是石钟乳和石笋?石钟乳石笋如何形成? 什么是石钟乳和石笋?石钟乳石笋如何形成?近期“喀斯特地貌冷知识”在
- 焦点消息!请问BIOS设置是什么意思?BIOS设置含义 请问BIOS设置是什么意思?BIOS设置含义全解析最近“笔记本改BIOS提升游
-
 今亮点!机动车年审该如何审 年检办理操作指南 机动车年审该如何审,核心结论是机动车年审分为免检申领检验标志和上线
-
 焦点快播:泰国话塞班是什么意思?泰语塞班含义 泰国话塞班是什么意思?泰语塞班含义的深度解析最近刷短视频时,不少人
-
 英国9月零售物价指数同比增长3.9% 预期3.9% 英国9月零售物价指数同比增长3 9%,预期3 9%,前值3 4%;9月零售物价指
-
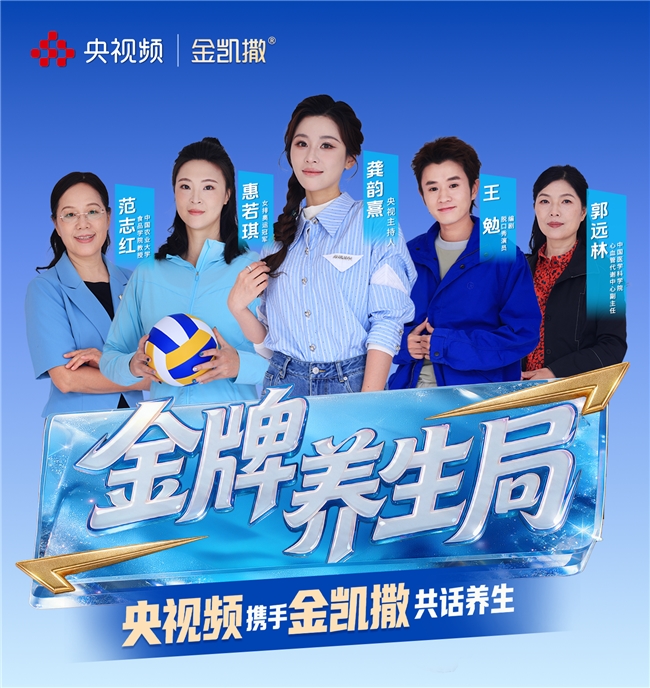 王勉、范志红、惠若琪齐聚央视,带你做一天健康改造实验 什么样的健康科普既“有料”又“有趣”?央视《金牌养生局》给出的
-
 瑞丽市沁佳珠宝店(个体工商户)成立 注册资本5万人民币 天眼查App显示,近日,瑞丽市沁佳珠宝店(个体工商户)成立,法定代表
-
 石头城是对我国哪座城市的美称? 今日精选 石头城是对我国哪座城市的美称?提到“石头城”,很多人第一反应会想起
-
 当前看点!国内核电设施分布,中国有几座核电站? 很多关注能源发展的朋友,都会好奇中国有几座核电站。中国有几座核
-
 日韩股市集体收涨 韩国KOSPI指数收盘涨超3% 焦点滚动 【日韩股市集体收涨韩国KOSPI指数收盘涨超3%】日经225指数收盘上涨0 85
- 微资讯!挑选补血食品,日常食用需要留意哪些要点? 不少人经常乏力、面色苍白,想要改善身体状态,会选择补血食品。补
-
 汽车排量是什么意思,选车要怎么参考它?-聚焦 很多准备买车的朋友,看车型参数时都会疑惑汽车排量是什么意思。汽
- 前沿热点:诗句接龙:金鳞岂是池中物下一句是什么? 诗句接龙:金鳞岂是池中物下一句是什么?诗词接龙是很多人茶余饭后的休
- 使用粉碎文件软件,操作时需要留意哪些事项? 微头条 很多人处理电脑里的隐私资料时,会用到粉碎文件软件。普通删除或者
-
 准备留学文书,撰写提交需要留意哪些要点? 打算申请海外院校的同学,在申请阶段都要准备留学文书。留学文书是
-
 经常饮用奶茶,会给身体带来哪些影响? 不少年轻人日常喜欢购买奶茶饮用,想要了解奶茶的危害,合理控制饮
-
 乒乓球双打比赛,击球发球要遵守哪些规定? 快报 不少乒乓球爱好者组队打球时,都需要了解乒乓球双打规则。乒乓球双
-
 检车大概多少钱 费用标准与流程 焦点日报 检车大概多少钱常见区间为几十元到两百多元左右,家用轿车、SUV、小型
-
 通讯!四喜丸子是哪的菜 四喜丸子是哪里的名菜? 四喜丸子是‌鲁菜名菜‌,主要起源于‌山东‌。它
-
 2026年10月21日河北省怀来县京西果菜批发市场有限责任公司价格行情_热点评 2026年10月21日河北省怀来县京西果菜批发市场有限责任公司价格行情
-
 咨询房产销售,看房签约要留意哪些事项? 准备置业买房的朋友,前往售楼处看房时,都会对接房产销售。房产销
-
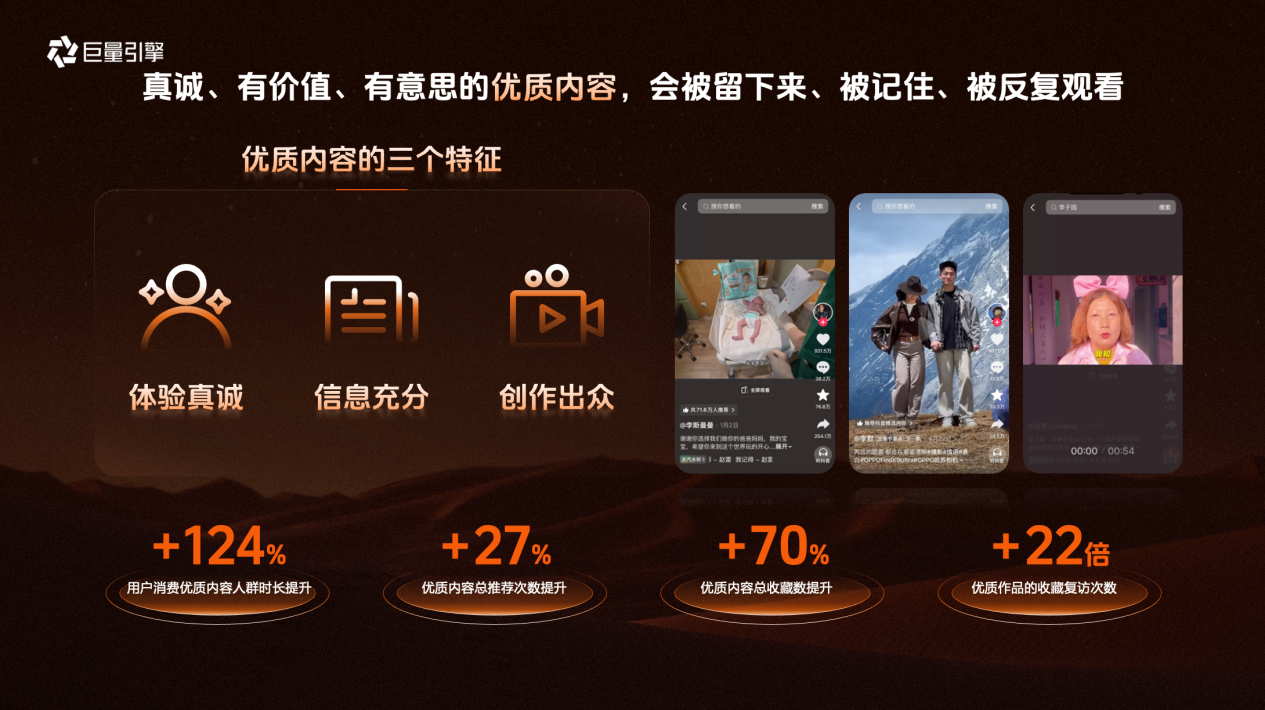 品星双11大促营销指南发布|让好内容入心,让品牌生意出彩 双11大促来袭,抖音迎来全年内容密度的高峰期。但对品牌而言,热闹
-
 米勒:詹姆斯准三双带动全队 76人解决了球权分配难题-视点 米勒:詹姆斯准三双带动全队76人解决了球权分配难题,米勒,nba,76人队,
-
 卡斯尔谈防亚历山大:全队都该更强硬,但不能送他上罚球线 每日热门 卡斯尔谈防亚历山大:全队都该更强硬,但不能送他上罚球线,马刺队,亚历
-
 谷神星一号海射型遥八运载火箭发射成功 今日关注 谷神星一号海射型遥八运载火箭发射成功,安迪,飞行,宇航,运载火箭,谷神
-
 焦点观察:凌渡落地多少钱 预算说明 凌渡落地多少钱的常见核算口径是裸车价加上购置税、保险、上牌费与贷款
- 詹姆斯说是随机应变,布朗:那是纳斯的战术 快讯 詹姆斯说是随机应变,布朗:那是纳斯的战术,纳斯,杰伦,泰勒·布朗,勒布
-
 今日43家公司公布三季报 12家业绩增幅翻倍 ,证券时报网
-
 雪铁龙c3怎么样 日常代步轻松之选 独家焦点 雪铁龙c3怎么样,核心答案很直白:它适合把城市通勤、日常接送、买菜代
-
 【播资讯】精锻科技:公司控股股东相关质押股份安全边际充足 证券之星消息,精锻科技(300258)10月21日在投资者关系平台上答复投资者
- 孤雨下午(10.21)主要商品行情简析 沪铜2612 下午106800-107800附近逢低择机轻仓低接 多单108000-10
-
 76人首发五虎出手全部上双,马克西19次最多詹姆斯13次 焦点关注 76人首发五虎出手全部上双,马克西19次最多詹姆斯13次,76人队,勒布朗詹
-
 双11大促火热开局,千川多重产品助力生意爆发 双11大促火热开局,抖音电商千川阶段性投放数据正式出炉!平台加码
-
 要闻速递:养殖业概念盘中走强,今年下半年生猪出栏量预计将趋势性回落|异动情报 ,21世纪经济报道
热门资讯
- 王勉、范志红、惠若琪齐聚央视,带你做一天健康改造实验 什么样的健康科普既“有料”又“有...
- 品星双11大促营销指南发布|让好内容入心,让品牌生意出彩 双11大促来袭,抖音迎来全年内容密...
- 双11大促火热开局,千川多重产品助力生意爆发 双11大促火热开局,抖音电商千川阶...
-
 大文件怎么传输给别人?大文件传输方法 实时 大文件怎么传输给别人?大文件传输...
观察
图片新闻
- 乒乓球双打比赛,击球发球要遵守哪些规定? 快报 不少乒乓球爱好者组队打球时,都需...
-
 摩根士丹利近日发布中国传统材料行业报告,聚焦板块四季度展望,核心推荐铜、黄金... 摩根士丹利近日发布中国传统材料行...
-
 今日讯!电脑怎么打开策略组?打开本地组策略的方法 电脑怎么打开策略组?打开本地组策...
- 【热闻】智微智能(001339.SZ):2026年半年度业绩增长,主要原因是智算业务的快速发展 答:公司2026年半年度实现营业总收...
精彩新闻
-
 今日热讯:汽车必买的四个保险 推荐清单 汽车必买的四个保险是交强险、第三...
-
 当前资讯!歌礼制药-B(01672.HK)盘中涨近9% 歌礼制药-B(01672 HK)盘中涨近9%...
-
 每日精选:中原传媒:截至2026年10月20日公司登记在册的股东人数为15814名 证券之星消息,中原传媒(000719)10...
-
 余音绕梁的主人公是谁?余音绕梁什么意思?|焦点资讯 余音绕梁出自《列子·汤问》,讲的...
-
 马踏飞燕寓意了什么精神?马踏飞燕象征意义 马踏飞燕寓意了什么精神?马踏飞燕...
-
 生产期和有效期同一天的产品是什么?脑筋急转弯答案 生产期和有效期同一天的产品是什么...
-
 新技术破解超大型氧化铝热工体系难题 记者从中铝国际沈阳铝镁设计研究院...
-
 需要更多休息时间!斯瓦泰克提前结束2026赛季,无缘年终总决赛 每日简讯 需要更多休息时间!斯瓦泰克提前结...
-
 上海游客集散中心在哪里?去之前怎么确认? 上海旅游集散中心总站‌主要在...
- 蛋清的功效与作用 蛋清的禁忌?别生吃蛋清,也别用蛋清敷脸? 每日资讯 蛋清是优质蛋白,脂肪很少,减脂或...
- ping命令怎么使用?ping命令用法详解 今日热闻 ping命令怎么使用?ping命令用法详...
-
 最资讯丨怎么连接carlife 快速连接指南 怎么连接carlife主要通过手机与车...
- apple苹果官网如何查序列号?苹果官网序列号查询 apple苹果官网如何查序列号?苹果...
-
 如何计算二进制的除法运算?二进制除法计算方法-实时 如何计算二进制的除法运算?二进制...
- 摩根士丹利近日发布中国传统材料行业报告,聚焦板块四季度展望,核心推荐铜、黄金... 摩根士丹利近日发布中国传统材料行...
-
 工业和信息化部将强化汽车产品全链条监管_前沿资讯 充分开展汽车产品研发测试验证方面...
-
 要闻:【券商聚焦】广发证券:央行在金融街论坛上推出若干项政策有利于稳定增长条... ,金吾财讯
-
 每日看点!win10怎么关闭实时调试? 在 Win10 里关实时调试,得先分...
- 魔兽世界wlk创造与毁灭的力量任务攻略 魔兽世界wlk创造与毁灭的力量任务...
- 今日讯!电脑怎么打开策略组?打开本地组策略的方法 电脑怎么打开策略组?打开本地组策...
-
 印尼盾或从印尼央行提前公布利率决议的决定中获得提振_焦点 印尼盾或从印尼央行提前公布利率决...
-
 焦点要闻:栗子怎么煮容易剥壳?煮栗子剥壳技巧 栗子怎么煮容易剥壳?煮栗子剥壳技...
-
 怎么安装打印机?安装打印机的步骤 怎么安装打印机?安装打印机的步骤...
-
 日韩股市直线拉升!两大存储巨头爆发 10月21日,日韩股市双双大涨。
-
 焦点热门:10月20日创业板50ETF华安基金份额增加1.95亿份,重仓股中际旭创、宁德时... 证券之星消息,10月20日,创业板50...
-
 奔图科技:融资净偿还345.19万元,融资余额6.7亿元_快资讯 交易所最新数据显示,奔图科技于20...
-
 天津外地车限号规则 通行查询指南 天津外地车限号规则,外地号牌机动...
-
 卫星化学轻烃成本优势凸显 产业链升级驱动盈利跃升 CFi CN讯:数据显示,卫星化学202...
-
 公交车要什么驾驶证 准驾资质介绍 公交车要什么驾驶证,驾驶城市公交...
-
 每日快播:麦克托米奈两球,那不勒斯4比3险胜博多闪耀 麦克托米奈两球,那不勒斯4比3险胜...
-
 伊劳拉:我想尽快结束采访,因为我希望和伊尼戈好好聊一会 伊劳拉:我想尽快结束采访,因为我...
-
 拉涅利13句名场面:补锅匠、玛丽·波平斯与叮叮咚 拉涅利13句名场面:补锅匠、玛丽·...
- 驾校报名几年过期 有效期说明 驾校报名几年过期,驾考学习有效期...
-
 恩里克欧冠胜率约65%,位列执教至少50场欧冠的主帅最高 恩里克欧冠胜率约65%,位列执教至...
- 【热闻】智微智能(001339.SZ):2026年半年度业绩增长,主要原因是智算业务的快速发展 答:公司2026年半年度实现营业总收...
-
 考斯特要什么驾照 准驾车型科普 考斯特要什么驾照,核心是看这台考...
-
 每日视讯:又一起!博主易梦玲巴黎出差行李被盗,此前万千惠、惠英红也被抢 10月20日,网红视频博主易梦玲分享...
- 政策利率“换锚”不是变相降息 中国利率市场化改革行进多年,即将...
-
 天齐锂业: 2026年前三季度业绩预告 天齐锂业:2026年前三季度业绩预告
-
 今日精选:考驾照要站岗吗 地方政策说明 考驾照是否需要站岗,并不是全国统...
-
 快看点丨工信部就五项汽车强制性国标征求意见 涉数据安全与自动泊车 10月20日,工业和信息化部发布公告...
-
 大族数控:第三季度归母净利润5.87亿元,同比增长157.08%_速递 大族数控:第三季度归母净利润5 8...
-
 最资讯丨中国巨石Q3盈利翻倍 电子布量价齐升驱动高景气 CFi CN讯:数据显示,中国巨石202...
-
 ESPN:曼联8人缺席训练,伤病问题加重_热门 ESPN:曼联8人缺席训练,伤病问题...
-
 贝达药业:BPI-585771临床试验申请获受理 当前聚焦 每经AI快讯,10月20日,贝达药业公...
-
 江波龙:公司已推出多款支持PCIe、SATA协议的高速企业级eSSD产品 【江波龙:公司已推出多款支持PCIe...
-
 几年检测车一次 机动车年检周期说明 每日速递 机动车几年检测车一次,是按照车辆...
-
 看热讯:天津市首笔“算力研发贷”落地 记者20日自中国人民银行天津市分行...
- 每日热文:石药集团(01093.HK):SYH2083滴眼液用于干眼症的I期临床试验在中国正式启动 石药集团(01093 HK)发布公告,本...
-
 【聚看点】电子眼是什么 交通监测设备介绍 电子眼是道路上常见的智能交通监测...